El docente Iván Francisco Tunjano advierte sobre los riesgos financieros que esconden créditos, tarjetas y préstamos informales
Los problemas financieros pueden aparecer cuando las personas necesitan dinero con urgencia o aceptan alternativas de crédito sin evaluar sus consecuencias. Detrás de algunas ofertas de préstamos, facilidades de pago y promesas de comodidad pueden esconderse riesgos que afectan la estabilidad económica y comprometen los ingresos durante meses o años.
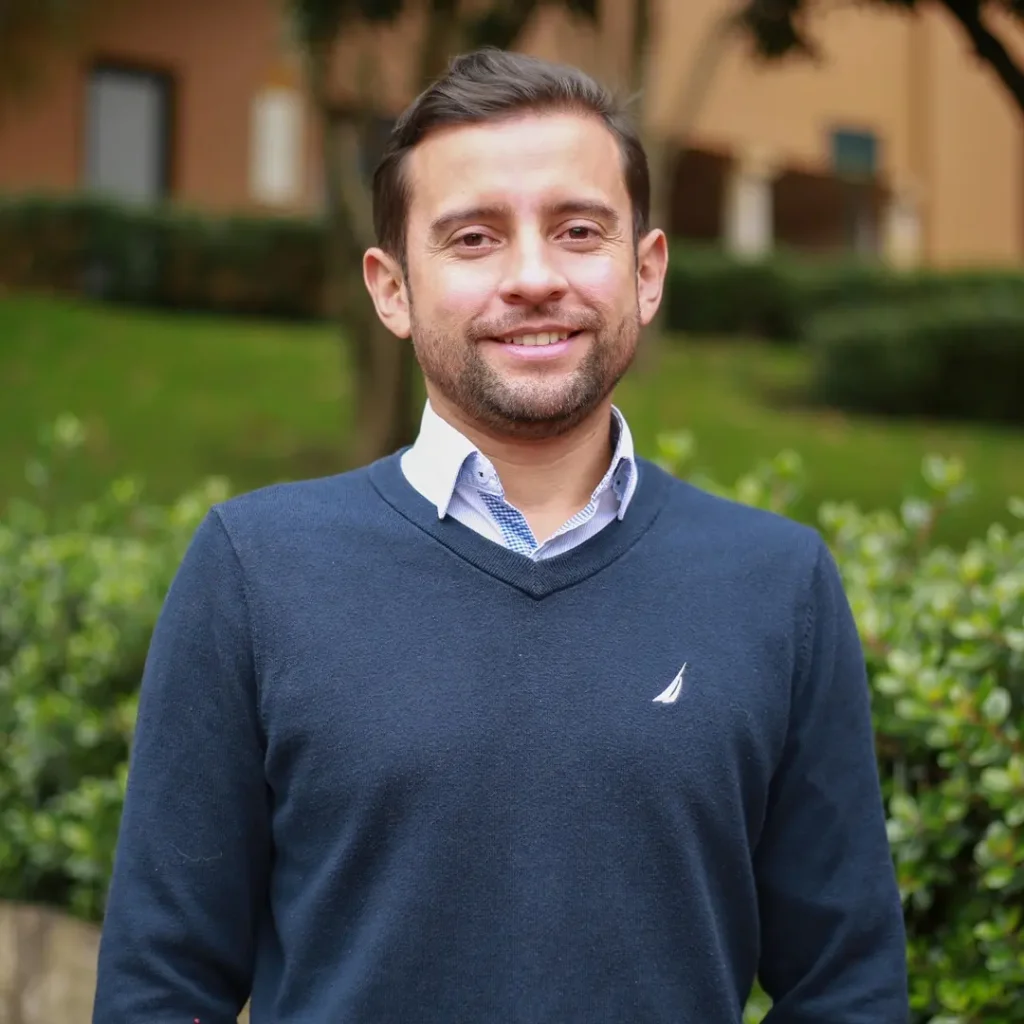
Iván Francisco Tunjano, docente de la Escuela de Contabilidad y Finanzas Globales de la Universidad Politécnico Grancolombiano, analiza estos peligros a través de una comparación con los monstruos de las historias de terror. En su reflexión, el especialista explica que las amenazas financieras no siempre resultan evidentes y que algunas decisiones aparentemente inofensivas pueden convertirse en problemas difíciles de resolver.
El análisis identifica varias situaciones que requieren atención: los préstamos informales conocidos como gota a gota, el uso de tarjetas de crédito, los créditos de consumo y, especialmente, la falta de criterio para tomar decisiones económicas. Cada uno representa un riesgo diferente, pero todos exigen que las personas comprendan las condiciones y consecuencias de sus compromisos financieros.
Los préstamos informales y las deudas esconden riesgos diferentes
El primer monstruo financiero aparece bajo dos nombres conocidos: gota a gota y paga diario. Estas modalidades prometen entregar dinero de manera inmediata, sin trámites y sin preguntas. Sin embargo, detrás de esa aparente facilidad pueden aparecer intereses desproporcionados, cobros abusivos e intimidaciones.
La urgencia por conseguir recursos puede llevar a una persona a aceptar condiciones que después resultan difíciles de afrontar. Lo que inicialmente parece una solución rápida termina convirtiéndose en una preocupación prolongada, especialmente cuando las obligaciones económicas superan la capacidad de pago.
Por esa razón, Tunjano presenta estos préstamos como una puerta que es preferible mantener cerrada. La rapidez para obtener dinero no elimina los riesgos que pueden acompañar una deuda ni garantiza que la persona pueda cumplir con las condiciones acordadas.
Otro de los protagonistas de esta historia es la tarjeta de crédito. Aunque suele tener mala reputación, el docente señala que el problema no está necesariamente en el producto financiero, sino en la manera de utilizarlo.
La dificultad comienza cuando el usuario interpreta el cupo disponible como dinero adicional a sus ingresos. Esa percepción puede favorecer gastos superiores a la capacidad real de pago y transformar una herramienta útil en una fuente de preocupaciones.
Por eso, antes de utilizar una tarjeta, resulta fundamental reconocer que el dinero disponible mediante el cupo no equivale a recursos propios. La diferencia está en comprender que cada gasto representa un compromiso que deberá atenderse posteriormente.
El crédito de consumo también puede parecer una alternativa sencilla. Su oferta suele presentarse con una pregunta directa: si la persona necesita dinero y desea utilizarlo para lo que quiera. Sin embargo, esa libertad para decidir en qué gastar los recursos puede ocultar una obligación que merece analizarse con cuidado.
El dinero llega primero, pero las cuotas aparecen después. Una compra puede disfrutarse de inmediato, mientras que el compromiso de pago continúa durante el tiempo establecido. Si la persona no considera sus ingresos y sus obligaciones, una decisión cotidiana puede terminar afectando su presupuesto.
La educación financiera ayuda a reconocer el verdadero peligro
Tunjano aclara que no todas las deudas son perjudiciales. Un crédito puede convertirse en una herramienta de crecimiento cuando permite ampliar un negocio, adquirir un activo productivo o financiar un proyecto con capacidad para generar ingresos.
En estos casos, el análisis no debe limitarse a determinar si una persona necesita dinero prestado. También debe considerar para qué utilizará los recursos y si cuenta con la capacidad real de pagar la obligación adquirida.
Esta distinción permite comprender que el endeudamiento no constituye, por sí solo, el principal problema. La finalidad del crédito y las posibilidades de cumplir con los pagos son aspectos esenciales para valorar una decisión financiera.
En la reflexión del docente aparece entonces el verdadero monstruo de esta historia: la falta de criterio para tomar decisiones económicas. Aunque muchas personas reconocen los peligros del gota a gota, no siempre identifican los riesgos que pueden esconderse detrás de productos formales, promociones o facilidades de pago.
Una deuda puede parecer inofensiva en el momento de adquirirla, pero sus consecuencias pueden extenderse durante años cuando la persona no comprende sus implicaciones. El problema se agrava cuando las obligaciones asumidas comprometen una parte importante de los ingresos futuros.
La educación financiera adquiere especial importancia en este escenario porque permite analizar las alternativas antes de aceptar compromisos. Comprender las condiciones de un crédito, reconocer la capacidad de pago y evaluar el propósito del dinero son elementos fundamentales para tomar decisiones más responsables.
El docente también plantea una amenaza silenciosa: la falta de educación financiera. A diferencia de los prestamistas que cobran o de los productos que ofrecen dinero, este problema no necesita presentarse de manera visible. Su peligro consiste en llevar a las personas a aceptar condiciones que no han evaluado suficientemente.
La comparación con las historias de terror resume la advertencia: el riesgo puede pasar desapercibido hasta que aparecen sus consecuencias. Por eso, las personas necesitan detenerse y examinar sus decisiones antes de asumir una obligación económica.
Antes de aceptar un crédito, conviene responder tres preguntas esenciales: ¿realmente necesito ese dinero?, ¿puedo pagarlo sin afectar mis finanzas? y ¿qué consecuencias tendrá esta decisión dentro de unos meses o años?
Estas preguntas ayudan a cambiar una reacción impulsiva por una evaluación consciente. También permiten diferenciar entre una deuda que responde a una necesidad o a un proyecto productivo y otra que puede convertirse en una carga difícil de sostener.
En conclusión, los monstruos financieros no siempre aparecen con señales evidentes. A veces llegan mediante préstamos rápidos, tarjetas de crédito, ofertas de consumo o facilidades de pago que parecen convenientes. La advertencia de Iván Francisco Tunjano invita a mirar más allá de la promesa inicial y a comprender que una decisión económica también puede comprometer el futuro.
La mejor defensa consiste en informarse, evaluar las condiciones y reconocer la propia capacidad de pago antes de firmar o aceptar una obligación. Porque, en las finanzas personales, evitar una mala decisión puede ser tan importante como conseguir el dinero que se necesita.